
A imposição de tributos sobre as vendas externas de petróleo bruto no Brasil revela uma grave falha regulatória, ignorando a capacidade limitada de refino e gerando insegurança jurídica para o setor.
A criação de normas jurídicas costuma ser um processo formal simples, bastando a sua publicação oficial para entrar em vigor.
No entanto, regular com eficiência exige uma análise profunda da realidade econômica, dos incentivos de mercado e das complexidades inerentes a cada setor produtivo nacional.
Na última década, o Brasil deu passos importantes na adoção de boas práticas regulatórias, incorporando ferramentas analíticas para medir o impacto de intervenções estatais.
Essa exigência se torna ainda mais crítica quando a medida assume um caráter tributário com foco em induzir comportamentos específicos.
Tributos de cunho regulatório não têm como principal finalidade a arrecadação de recursos, mas sim a alteração de condutas diante de conjunturas específicas.
Para que sejam válidos e eficazes, os gestores públicos precisam responder a questionamentos fundamentais: qual comportamento será modificado?
Os agentes econômicos conseguem reagir a esse incentivo? Existem alternativas menos onerosas?
A ausência de respostas sólidas compromete a própria legalidade da norma, transformando a taxação em uma cobrança estritamente fiscal que deve respeitar os limites constitucionais.
A ilusão do imposto sobre a exportação de petróleo
É sob esse crivo analítico que especialistas e juristas questionam as resoluções da Gecex-Camex que prorrogaram o Imposto de Exportação sobre o petróleo bruto, originado na MP 1.340/2026.
A justificativa oficial para a taxação era desestimular as vendas externas e aumentar a oferta do insumo no mercado interno, tentando conter a volatilidade nos preços dos combustíveis provocada por tensões geopolíticas internacionais.
Contudo, a medida colide diretamente com a estrutura do mercado energético brasileiro.
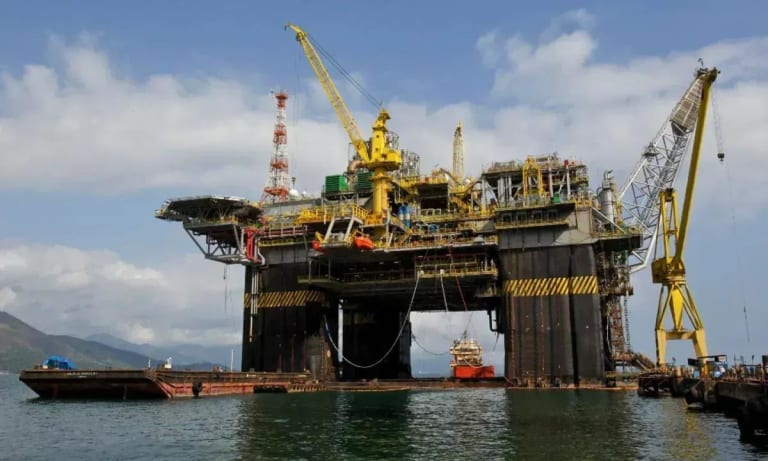
O país alcançou a marca de produção superior a 4 milhões de barris diários, consolidando-se como um dos maiores exportadores globais graças à estabilidade institucional proporcionada pela Lei nº 9.478/1997.
Em contrapartida, o parque nacional de refino não acompanhou esse ritmo de crescimento, operando com uma capacidade de apenas 2,4 milhões de barris por dia.
Além disso, a forte concentração do setor, com a Petrobras controlando cerca de 80% da capacidade de refino e priorizando a sua própria extração, impede que produtores independentes encontrem espaço para escoar o excedente internamente.
O tributo não promoveu maior competição entre produtores na oferta doméstica de petróleo, tampouco ampliou a capacidade de refino nacional, servindo apenas como um custo adicional aos exportadores.
Outro ponto crítico reside na aplicação de uma alíquota linear de 12% sobre um produto heterogêneo.
O petróleo bruto brasileiro divide-se em correntes leves, médias e pesadas, cada uma com destinos e valores de mercado distintos.
Ignorar essas especificidades técnicas afasta a medida das diretrizes básicas de eficiência regulatória, reforçando o caráter meramente arrecadatório da cobrança e penalizando a competitividade das empresas nacionais no cenário global.
Perspectivas e impactos futuros no ambiente de negócios
A manutenção de barreiras às exportações contraria a direção histórica da política econômica brasileira e os princípios da reforma tributária, que busca justamente desonerar o comércio exterior para garantir competitividade.
Analistas alertam que o uso de tributos dessa natureza gera um clima de incerteza, ameaçando investimentos de longo prazo no setor de óleo e gás e abrindo um precedente perigoso para outras indústrias nacionais.
O amadurecimento institucional de uma nação não se mede pela rigidez de suas decisões iniciais, mas pela capacidade de reavaliar políticas públicas quando os dados demonstram resultados adversos.
Para preservar a segurança jurídica e a atratividade do mercado brasileiro, especialistas apontam que o governo precisa rever medidas que penalizam a produção e comprometem a credibilidade do ambiente de negócios.