
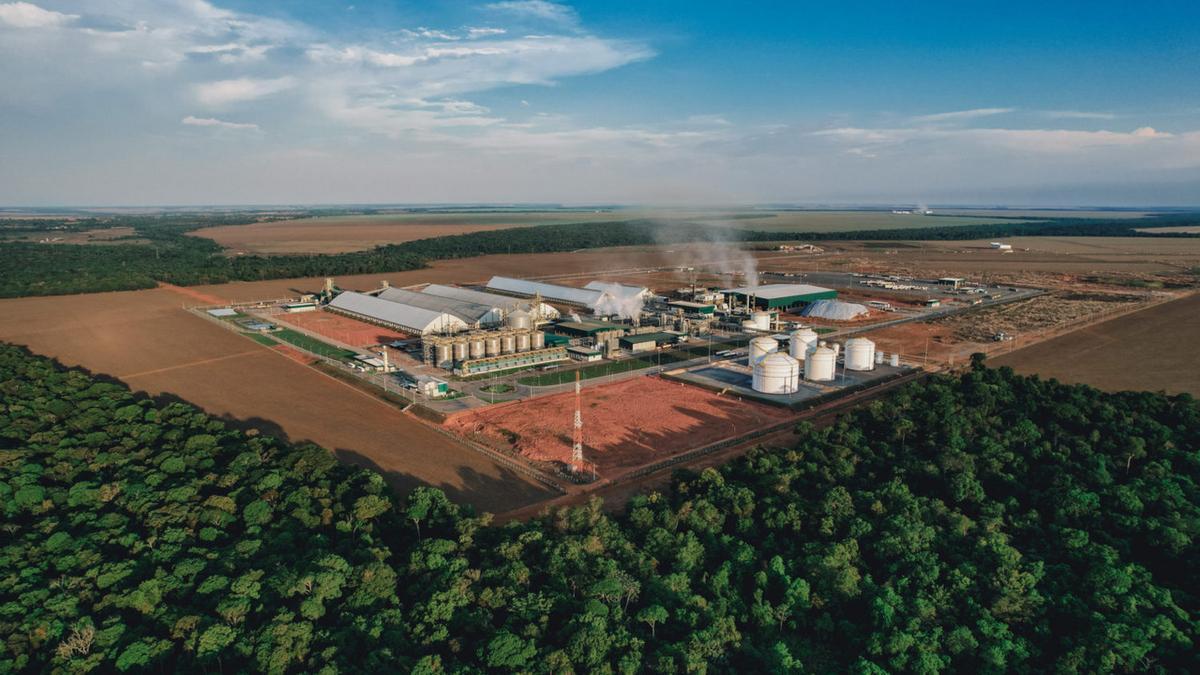
O plano de dobrar a produção brasileira de etanol de milho até 2030 esbarra em um desafio logístico e energético: garantir biomassa florestal para mover a engrenagem industrial.
O setor sucroenergético brasileiro vive uma onda de otimismo com a expansão do etanol de milho, que projeta alcançar a expressiva marca de 22 bilhões de litros na safra 2030/31. No entanto, o entusiasmo do mercado financeiro esconde um gargalo operacional crítico. Mais do que garantir o suprimento de 51,2 milhões de toneladas de grãos, as indústrias enfrentam uma corrida silenciosa por um insumo indispensável: a madeira e a biomassa necessárias para a geração de vapor e energia nas usinas.
Diferente das plantas tradicionais de cana-de-açúcar, que geram seu próprio combustível através do bagaço, as unidades dedicadas exclusivamente ao milho dependem de fontes externas para manter suas caldeiras operacionais. Essa dependência cria uma dependência logística que, se não for planejada, pode comprometer a competitividade de projetos bilionários em estados estratégicos como o Mato Grosso.
O desafio da biomassa e a conta florestal
Especialistas reunidos na Conferência NovaCana 2026 alertaram que a viabilidade das novas plantas não depende apenas da capacidade de processamento, mas da disponibilidade contínua de cavacos e lenha de eucalipto. O Itaú BBA estima que, caso a expansão dependa majoritariamente do eucalipto, o Mato Grosso precisaria expandir sua base florestal em cerca de 218 mil hectares adicionais até o final da década, um esforço que exigiria investimentos massivos na casa dos bilhões de reais.
O fator temporal é outro complicador. Enquanto o milho possui ciclos de colheita anuais, a silvicultura exige um horizonte de seis a sete anos para a maturação da floresta. Esse descasamento de cronogramas coloca em xeque unidades que pretendem iniciar operações a curto prazo sem contratos de fornecimento sólidos e próximos às instalações fabris.
Raphael Gimenes, analista de Economia da Aprosoja/MS, observou:
“A expansão das indústrias exige olhar para localização, produtividade, finalidade da madeira, contratos e logística, não apenas para a superfície total plantada”
Logística e diversificação de fontes
A localização geográfica é um dos pilares de custo mais sensíveis para o setor. Como o transporte de biomassa é onerado por volume e peso, a proximidade entre a floresta plantada e a usina é um diferencial competitivo. Em regiões como o Mato Grosso do Sul, onde a indústria de celulose já domina parte do mercado florestal, a disputa por madeira pode elevar os custos operacionais, pressionando as margens das usinas de etanol.
Para mitigar esses riscos, o setor começa a explorar alternativas à dependência exclusiva do eucalipto. Projetos integrados, como os desenvolvidos pela Atvos em unidades que combinam o processamento de cana e milho, buscam utilizar o bagaço para suprir a demanda energética da nova linha de produção. Outras fontes, como casca de arroz e resíduos agrícolas, também estão sendo avaliadas, embora apresentem desafios de escala e sazonalidade.
A trajetória para 2030, portanto, exige uma convergência entre a expansão industrial e o fortalecimento de uma cadeia de suprimentos sustentável. Enquanto o Ministério de Minas e Energia projeta um cenário robusto com investimentos bilionários em biocombustíveis, o sucesso real dessa meta será testado não apenas pela produtividade das lavouras de milho, mas pela capacidade do país em cultivar e transportar energia na mesma velocidade em que inaugura suas novas refinarias.