
A aplicação do Imposto de Exportação sobre o petróleo bruto gera debates jurídicos sobre o desvio de finalidade e a real capacidade do país em absorver a produção nacional.
A tributação sobre as vendas externas de petróleo cru no Brasil voltou ao centro dos debates tributários e regulatórios. A discussão gira em torno da verdadeira natureza do Imposto de Exportação (IE), instrumento concebido originariamente para intervir no mercado e não para engordar os cofres públicos.
A controvérsia ganhou força com o encerramento da vigência da Medida Provisória nº 1.340/2026, que havia taxado os óleos brutos de petróleo em 12%. O Governo Federal busca manter a cobrança por meio das Resoluções Gecex 938/2026 e 957/2026, gerando apreensão no setor energético.
Especialistas alertam que impor uma alíquota elevada com o pretexto de reter o insumo no mercado interno ignora gargalos estruturais. Sem capacidade operacional no parque de refino nacional, a medida perde seu caráter educativo e passa a funcionar como simples arrecadação compulsória.
A natureza extrafiscal e os limites constitucionais
De acordo com a Constituição Federal e o Código Tributário Nacional (CTN), o IE possui caráter essencialmente extrafiscal. Sua aplicação imediata, isenta das anterioridades anual e nonagesimal, justifica-se pela necessidade de respostas rápidas às flutuações do comércio exterior e da política cambial.
Quando o tributo é utilizado para induzir comportamentos econômicos, o sucesso da medida resulta na diminuição do volume exportado e, consequentemente, na queda da receita arrecadada. Se a arrecadação se mantém alta e constante, fica evidente que o agente econômico não alterou sua conduta por impossibilidade prática.
“Se o parque de refino não tem capacidade ou infraestrutura suficiente para absorver o petróleo exportado, a internalização forçada do óleo cru não o transforma, por si só, em derivado refinado no país.”
Segundo análise de Leonardo Alfradique, especialista tributário do Machado Meyer Advogados, a exigência de tributo sem a devida correspondência comportamental desvirtua a função do imposto.
Infraestrutura de refino e o desvio de finalidade
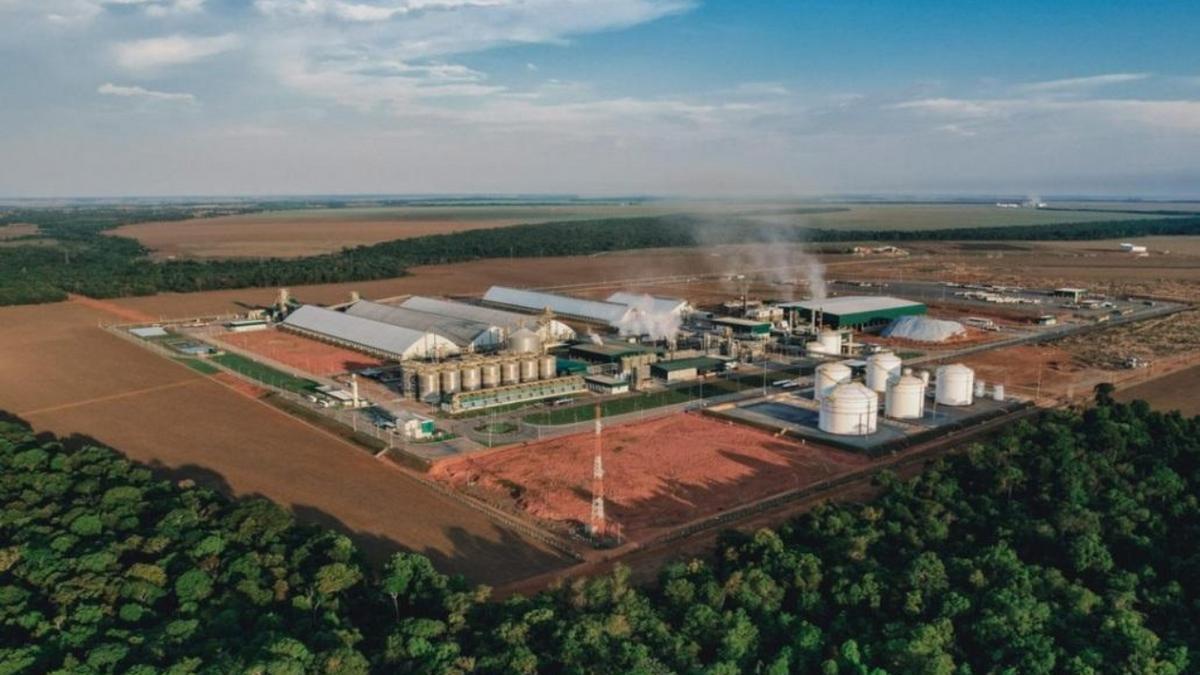
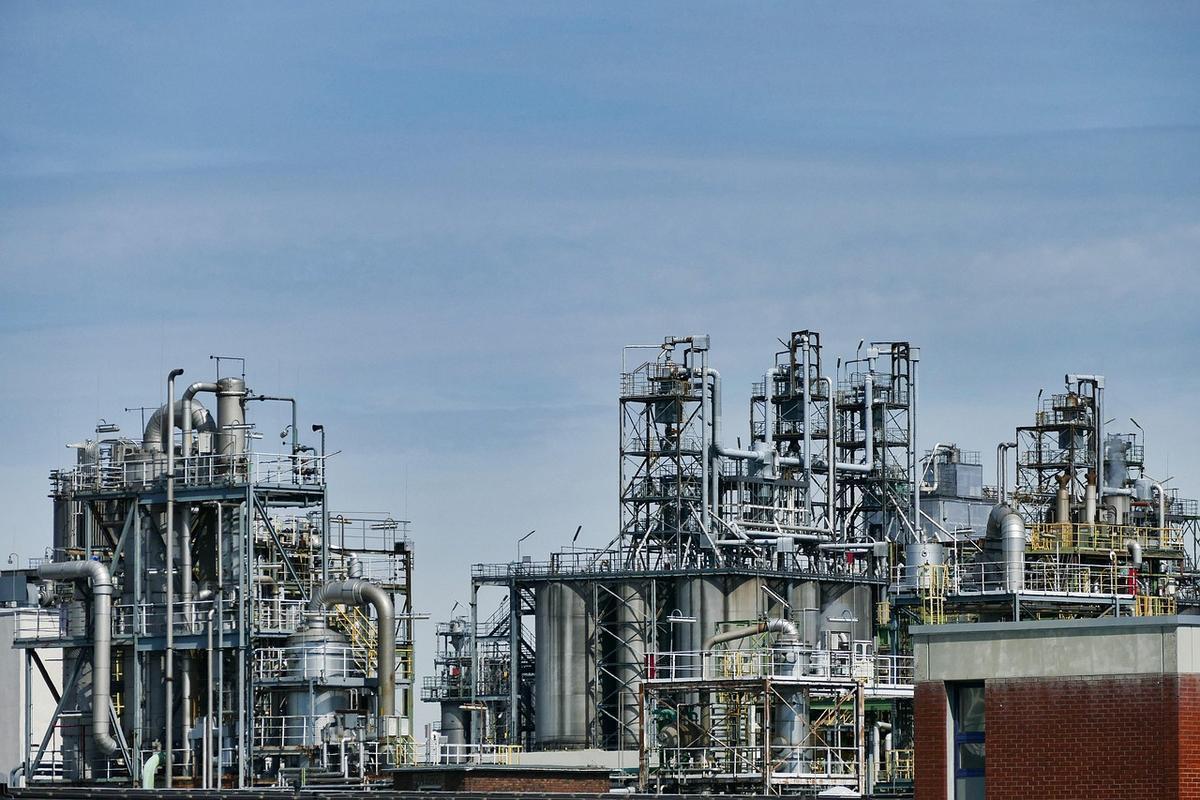
A justificativa governamental para taxar o petróleo bruto baseia-se no estímulo ao refino interno e na garantia do abastecimento nacional. Contudo, as refinarias instaladas no Brasil possuem limitações técnicas e de capacidade para processar todo o volume extraído nos campos nacionais.
Sem alternativa operacional, as empresas produtoras são forçadas a continuar exportando o excedente, arcando com a nova carga tributária. Nessa situação, o tributo deixa de ser um indutor de mercado e passa a atuar como fonte arrecadatória pura.
Essa desconexão entre a finalidade declarada e a realidade operacional do setor pode configurar desvio de finalidade. Diante desse cenário, a continuidade da cobrança via União abre margem para contestação na Justiça por parte das companhias afetadas.
O desfecho dessa disputa tributária trará impactos diretos sobre a segurança jurídica e a atratividade de investimentos no setor petrolífero brasileiro. A expectativa é que o Judiciário seja acionado para definir os limites da extrafiscalidade diante das decisões do Gecex.