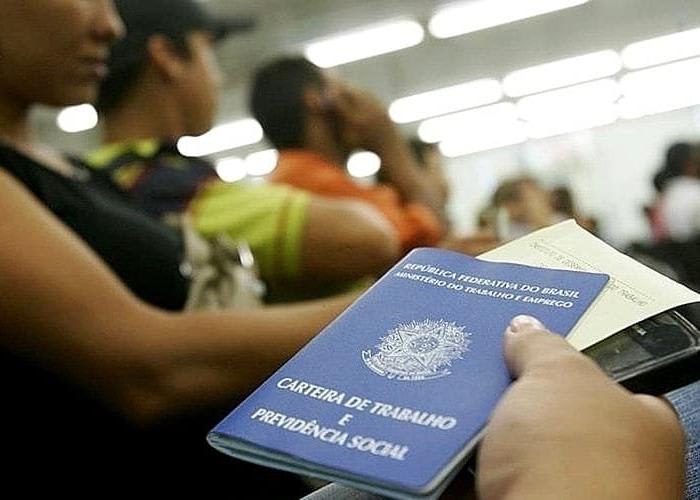

Pequenas empresas no Simples Nacional precisam definir sua estratégia tributária para 2027 até 30 de setembro, impactando diretamente caixa e competitividade.
A proximidade do dia 30 de setembro coloca milhares de micro e pequenas empresas brasileiras diante de uma decisão tributária crucial. Optantes pelo Simples Nacional devem escolher como recolher os novos impostos, o IBS e a CBS, referentes ao primeiro semestre de 2027.
Esta escolha, estabelecida pela Resolução CGSN № 186, não é meramente burocrática. Ela representa um divisor de águas na gestão financeira e na capacidade de atração comercial desses negócios, que são a espinha dorsal da economia nacional.
O Dilema Tributário: Caixa versus Mercado
As empresas têm duas opções claras para os novos tributos. Podem mantê-los integrados à guia única do Simples Nacional ou optar por recolhê-los separadamente, seguindo o regime regular de tributação.
Essa decisão estratégica possui ramificações significativas. Escolher o regime regular, por exemplo, pode permitir que as empresas gerem mais créditos tributários para seus clientes corporativos. Tal medida eleva a competitividade em negociações B2B, tornando o negócio mais atraente no mercado.
Cenário Atual e Recomendações
Ainda que a decisão seja urgente, um adiamento da obrigatoriedade do “split payment” pela Receita Federal para 2028 oferece um respiro temporário. Isso mantém o intervalo usual entre o recebimento de valores e o pagamento dos impostos, preservando o capital de giro por mais tempo.
Diante da complexidade, a orientação de especialistas é unânime: realizar simulações detalhadas. Contadores podem ajudar a analisar o perfil dos clientes e o fluxo de caixa, permitindo uma escolha fundamentada antes que o prazo se encerre.
A Voz do Especialista
A relevância das micro e pequenas empresas é inegável, compondo 95% do universo empresarial brasileiro e contribuindo com 26,5% do Produto Interno Bruto (PIB), conforme dados do Sebrae. A decisão tributária atual, portanto, afeta diretamente o dinamismo econômico do país.
Um dos especialistas que se manifestou sobre o tema é Walter Teixeira, cofundador da NTW Franquia Contábil. Ele enfatizou a natureza estratégica da escolha:
Não existe opção neutra aqui. É uma escolha do dono: proteger mais o caixa agora ou proteger mais a competitividade lá na frente. E essa decisão pede simulação de cenário, não decisão no automático.
A decisão a ser tomada até 30 de setembro é mais do que um ajuste fiscal; é um posicionamento estratégico que definirá a trajetória das micro e pequenas empresas no cenário da reforma tributária. As escolhas feitas agora moldarão a capacidade de investimento, a saúde financeira e a competitividade no mercado de longo prazo. A atenção e o planejamento estratégico são, mais do que nunca, essenciais para garantir um futuro sólido e sustentável para esses pilares da nossa economia.