
A descarbonização da siderurgia nacional ganha urgência com novas regras globais, revelando tanto vantagens competitivas quanto desafios estruturais para o metal verde.
A transição rumo a uma economia de baixo carbono transformou profundamente a dinâmica da indústria pesada em todo o mundo. O volume de emissões associado à fabricação de insumos deixou de ser apenas uma questão ambiental para se consolidar como um fator determinante de acesso aos mercados internacionais e de atração de investimentos.
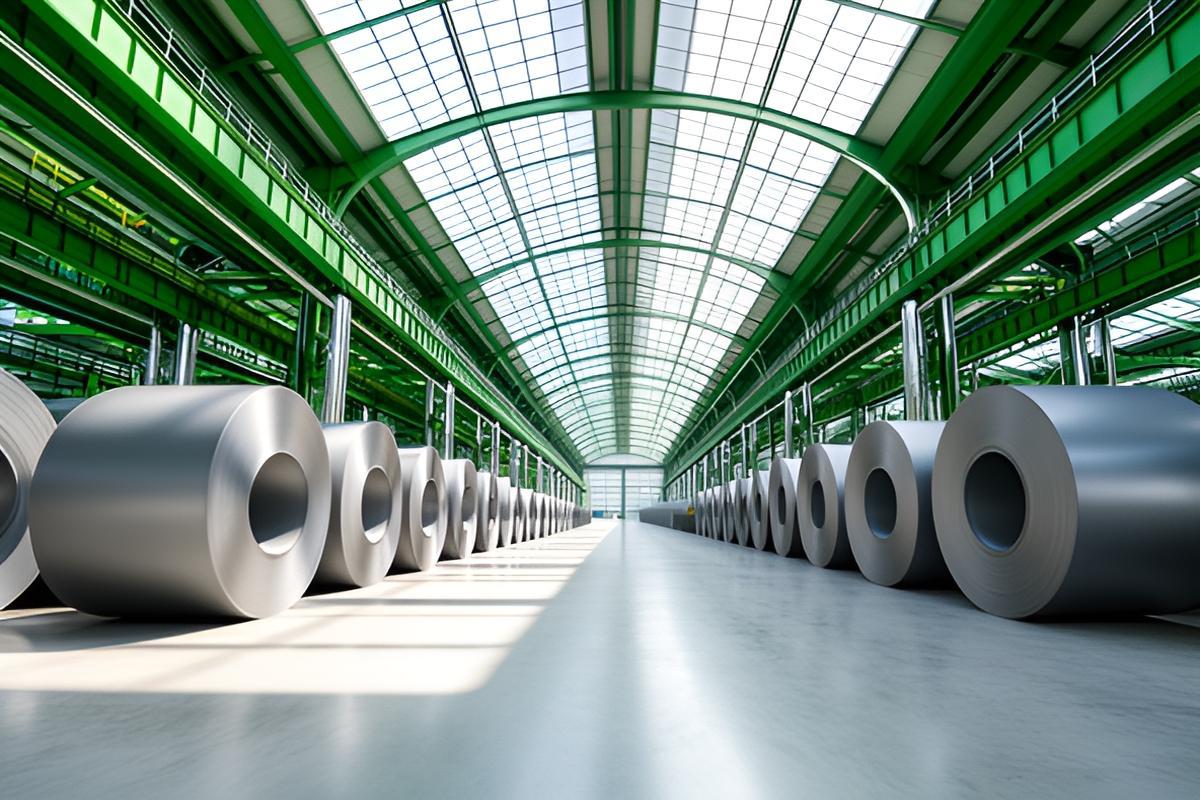
Nesse cenário de profundas mudanças, a cadeia do aço assume um papel central. Sendo uma das atividades mais difíceis de descarbonizar, o setor enfrenta o desafio de alinhamento com as exigências climáticas sem perder força competitiva em um mercado global cada vez mais restritivo.
O peso das novas regras comerciais para a siderurgia
O Brasil ocupa uma posição de destaque como o nono maior produtor global de aço, superando a marca de 30 milhões de toneladas anuais. Tradicionalmente, a força do setor brasileiro apoiava-se na abundância de minério de ferro, na escala industrial e em custos energéticos competitivos.
Contudo, a equação comercial agora inclui o CBAM — o mecanismo de ajuste fronteiriço da União Europeia — e o futuro SBCE. Para se ter ideia da relevância desse mercado, os itens siderúrgicos respondem por mais de 95% das exportações brasileiras direcionadas ao bloco europeu dentro dos setores regulados pelo mecanismo.
Vantagens competitivas e maturidade climática
Apesar da complexidade do desafio, a indústria nacional larga com vantagens importantes frente a concorrentes globais. O país conta com uma matriz elétrica altamente renovável, ampla utilização de sucata metálica e processos que integram biomassa e carvão vegetal.
Um levantamento recente conduzido pelo Climate Finance Hub Brasil avaliou sete empresas que respondem por 85% da produção nacional do setor de Ferro & Aço. Os dados indicam que o índice de maturidade climática das companhias brasileiras é quase duas vezes superior à média de concorrentes internacionais avaliados sob a mesma metodologia.
As empresas brasileiras demonstram avanços expressivos em governança e circularidade, mas ainda precisam consolidar metas formais de redução de emissões e planos de longo prazo para atrair capital e garantir competitividade.
Desafios estruturais e os próximos passos
Apesar dos índices promissores de governança, o setor ainda esbarra em obstáculos estruturais consideráveis. Entre os principais entraves estão o preço elevado do gás natural, gargalos na infraestrutura tecnológica e a ausência de um mercado interno consolidado para produtos de menor intensidade carbônica.
Para que as vantagens naturais do país se transformem em liderança de mercado, especialistas apontam que o setor precisa de maior transparência de dados, contratos de longo prazo e instrumentos financeiros adequados. Alinhar a estratégia industrial às exigências globais será determinante para garantir o futuro do metal verde brasileiro.